Freitag, 16. Juni 2023
Entwicklungsländer - in welche Aktien darf man investieren?
Mittwoch, 25. Januar 2023
Wie hat BAVARA Industries in 2022 abgeschnitten?
Im letzten Geschäftsjahr fiel unser Nettovermögen je Aktie um 12 % (wie der DAX). Gut die Hälfte des Rückganges entfiel auf die russische Online Bank Tinkoff, deren Handel wegen des Einmarsches der Russen in der Ukraine ausgesetzt wurde. Zum Jahresende mit EUR 3 bewertet, hatten wir EUR 7,5 Mio. für EUR 17 je Aktie investiert. Ende 2021 war der Bestand noch EUR 33 Mio. wert. Der für 2022 prognostizierte Nettogewinn von Tinkoff liegt bei EUR 4,5 je Aktie – derzeit dürfen aber keine Dividenden an Nichtrussen gezahlt werden.
Im Jahr 2022 erzielten wir EUR 14 Mio. Gewinn aus Aktienverkäufen und EUR 15 Mio. Dividendenerlöse (davon EUR 5 Mio. als Sachdividende in Aktien). EUR 18 Mio. legten wir neu in Aktien an und kauften 66.839 eigene Aktien für EUR 5,3 Mio. zurück. Aufgrund der Kursrückgänge reduzierte sich unsere Aktienquote leicht auf 76 % (von 78 %).
Wir spendeten EUR 2,2 Mio. für verschiedene Stiftungen, die die Aus- und Weiterbildung in Afrika fördern, darunter Raising the Village, Ubongo, Educate!, Smartstart und Kidogo.
Die folgende Übersicht zeigt die Entwicklung unserer größten Positionen im vergangenen Jahr in Mio. EUR:
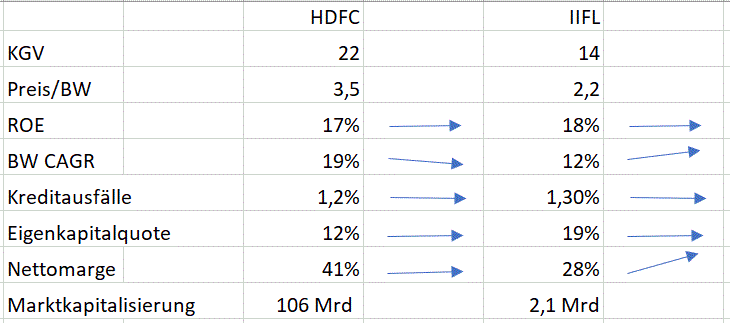
Unsere größte Einzelposition ist mit EUR 30 Mio. (7 %
des Portfolios) der indische Finanzdienstleister IIFL Finance, der Kredite an
den Mittelstand vergibt. Die Ausfallrate liegt aufgrund der geringen
Kreditquote in Indien (die Bank kann sich die Kunden noch aussuchen) bei
lediglich 1,3 % und die Nettozinsmarge beträgt 8 %. Die Kapitalrendite von 18 %
ließe sich durch eine höhere Verschuldung noch steigern: die Eigenkapitalrate
beträgt knapp 20 % (die Deutsche Bank hat 4,5 %). Viele der 3.600
Kreditfilialen befinden sich noch im Anlauf. Die Quote der Sachkosten liegt bei
42 % und ist damit noch verbesserungsfähig. Der Nettogewinn stieg in den letzten 10
Jahren um 19 % im Jahr und der Aktienkurs entspricht dem 14-fachen des
Nettogewinnes.
Mit EUR 25 Mio. ist Fairfax International der
zweitgrößte Einzelwert (6 % des Portfolios). Prem Watsa, der den kanadischen
Versicherer seit vielen Jahren führt, ist als Value Investor gut mit Berkshire
Hathaway vergleichbar. Der Float (Versicherungsprämien) macht das 2-fache der
Marktkapitalisierung aus. Dank der geringen Schadensquote und Sachkosten (in
den letzten 5 Jahren nur 96,5 %) ist der Float schon ohne die Anlage der Mittel
profitabel. 3,5 % Rendite aus der Anlage kommen noch hinzu. Entsprechend wuchs
der Buchwert je Aktie in den letzten 5 Jahren um 10,5 % - zusammen mit der
Dividende von 1,7 % ein Plus von 12,2 % p.a. Wir erwarten, dass die Rendite
aufgrund der höheren Zinsen eher noch steigen wird. Hinzu kommen interessante
Finanzanlagen zum Beispiel in Indien (u.a. Bangalore Flughafen, IIFL Finance).
Weitere
Finanzbeteiligungen mit Float sind die Versicherer Berkshire (5 % des Portfolios)
und Catalana Occidente (3 %). Berkshire notiert mit dem 1,5-fachen des
Buchwertes. Dieser wuchs in den letzten 5 Jahren um 8 % bzw. um 9,5 % in
10 Jahren. Der Rückkauf eigener Aktien mangels passender Kaufgelegenheiten (11
% der Aktien in 3 Jahren) half dabei. Bei dem Versicherer Catalana
Occidente besteht knapp die Hälfte des Geschäftes (43 %) aus dem
Kreditversicherer Atradius, der Nummer 2 im Oligopol der Kreditversicherer
(zusammen mit Euler Hermes und Coface). Entsprechend hoch ist die Marge im
Versicherungsgeschäft. Das Combined Ratio (Summe aus Schadensquote und
Vertriebskosten) beträgt 90 %, weltweit unter den Versicherern ein führender
Platz. Ohne Kreditversicherung würden viele Firmen nur mit Vorkasse liefern, da
sich der Lieferant in der Regel den Zahlungsausfall der Kunden nicht leisten
kann. Der Stellenwert für die Sicherung des Handels ist auch den Regierungen in
Europa klar, die gleich zu Beginn der Corona-Krise für Zahlungsausfälle der
Kunden bürgten.
Leider verdiente Catalana mit der Anlage des Floats nichts, da dieser den europäischen Vorschriften entsprechend zu rund 90 % in festverzinsliche Wertpapiere angelegt wird. Da der Float rund dem vierfachen der Marktkapitalisierung entspricht, erhöht sich der Gewinn je Aktie mit steigenden Zinsen überproportional. Kurzfristig führt der Zinsanstieg zu Kursverlusten bei den Wertpapieren und einem fallenden Buchwert. Da die Papiere in der Regel bis zum Ende der Laufzeit gehalten werden, findet später die Wertaufholung statt. Das sich mehrheitlich im Familienbesitz befindende Unternehmen steigerte den Buchwert in den letzten 5 Jahren um 7,5 % - hinzukommt die Dividende von 3,2 %. In den letzten 10 Jahren stieg der Buchwert dank der damals höheren Zinsen um 12 %. Trotz der attraktiven Rendite notiert das Unternehmen knapp unter dem Buchwert.
Die Kurse der beiden Altenheimbetreiber Ryman
Healthcare und Summerset (zusammen 5 % des Portfolios) litten stark unter der
Angst der Anleger, dass sich die steigenden Zinsen in Neuseeland negativ auf
den Immobilienmarkt und den Verkauf von Wohnheimplätzen auswirken könnte. Von
einer Absatzkrise ist noch nichts zu spüren, da die Warteliste nach wie vor
lang ist für die attraktiven Plätze. Allerdings dauert es länger, bis die alten
Menschen ihre Wohnimmobilie verkauft haben, um damit die Anwartschaft für den
Altenheimplatz zu erwerben. Nach dem Ableben der Insassen wird dieser abzüglich
(bis zu) 20 % zurückgezahlt. Mit diesem Float wird der Ausbau weiterer
Wohnungen finanziert und der Betreiber profitiert von dem Anstieg des Preises
der Anwartschaft. Der Buchwert bei Summerset stieg in den letzten 5 Jahren um
jährlich 27 %, hinzu kommt eine Dividende von 2 %. Trotzdem notiert Summerset
nur zum einfachen des Buchwertes und Ryman zum 0,7-fachen. Bei Ryman betrug der
Anstieg des Buchwertes in den letzten 5 Jahren 15 % und die Dividendenrendite
lag bei 4 %.
Betrachtet man unser Wertpapierportfolio von EUR 324 Mio. als eine Firma, dann entspricht die Bewertung dem 9-fachen des
Netto-Ergebnisses - bei 10,7 % Gewinnwachstum in den letzten 5 Jahren und einer
Eigenkapitalrendite von 12,6 %. Die 40 Dax Unternehmen notieren
mit einem KGV von 18 doppelt so hoch - bei 6,4 % Gewinnwachstum in 5 Jahren
und einer Eigenkapitalrendite von 11,4 %. Zusätzlich zahlen unsere
Unternehmen im Mittel 3,6 % Dividende, bei den DAX Unternehmen sind es 3
%.
Dass Aktien
einen guten Schutz vor Inflation bieten können, zeigt das Beispiel unserer
türkischen Aktie Agesa. Obwohl sich der Kurs der Lira in den letzten zwei
Jahren fast gedrittelt hat, haben wir mit der Aktie einen Wertzuwachs erzielt.
Um sich vor der Inflationsrate von über 80 % zu schützen, kaufen die Türken
Sachwerte, wozu auch Aktien gehören. Zunächst führte die Flucht der
ausländischen Kapitalanleger zu einem starken Kursrückgang, von dem sich die
Aktie dank der inländischen Nachfrage dann wieder erholte. Trotz eines
Gewinnwachstums von 55 % p.a. in den letzten 5 Jahren, notiert die Aktie mit
einem KGV von 9,5 recht günstig.
Was haben wir letztes Jahr falsch gemacht?
In der Spitze machte die russische Tinkoff Bank
8 % unseres Portfolios aus und die Aktie notierte dank der hohen
Wachstumsraten zum 28- fachen des Gewinnes. Trotzdem hätten wir hier
zumindest einen Teil der Aktien verkaufen müssen, da die Allokation gemessen am
Länderrisiko eindeutig zu hoch war.
Steigende Inflationssorgen und geringe Investitionen
der letzten Jahre führten bei uns zu der Einschätzung, dass die Rohstoffpreise
stärker steigen werden. Wir beschlossen, 10 % unser Mittel in
Rohstoffproduzenten zu investieren. Außer Lundin Energy fanden wir aber keine
guten Kapitalallokatoren. Ansonsten gingen wir nur kleine, riskantere Wetten
ein, wie den Weltmarktführer für Uran Kazamtom aus Kasachstan. So investierten
wir zu wenig. Erst spät begannen wir in ETF's von Produzenten zu investieren.
Insofern verpassten wir weitgehend den Kursanstieg der Rohstoffproduzenten.
Das Schlimmste beim Investieren sind die verpassten
Chancen. Dazu gehörten bei uns im letzten Jahr (Transfer-) Wise und Booking.
Wir warteten auf noch stärkere Kursrückgänge und verpassten so im letzten Jahr
den Einstieg zu attraktiven Konditionen.
Montag, 16. Januar 2023
Wie geht es unserer Beteiligung Cobleplast ?
Mittwoch, 11. Januar 2023
Dürfen Aktiengesellschaften spenden?
Was denken Sie darüber?
Freitag, 25. November 2022
IIFL Finance - was verbirgt sich hinter unserer größten Aktienposition?
Zu schnelles Wachstum oder eine Rezession können zu mehr Kreditausfällen führen. Wenn die Kapitalmärkte wie in 2017 wieder einfrieren, kann die Gesellschaft mangels Refinanzierung keine Neukredite mehr ausgeben. In dem Jahr schrumpfte der Umsatz der IIFl um 40 %, dafür stieg die Nettomarge auf 50 %, da die Bank weniger Rückstellungen für zukünftige Ausfälle vornehmen musste. Diese machen das Dreifache der tatsächlichen Wertberechtigungen aus und belasten beim Wachstum die Nettomarge.
Donnerstag, 24. November 2022
Catalana Occidente - ein unterbewerteter spanischer Versicherer
Europäische Versicherungsunternehmen werden von Behörden und den
Ratingagenturen gezwungen, den Float fast ausschließlich (rund 90 %) in
festverzinsliche Wertpapiere zu investieren. Ein Geschäft, mit dem sich in
Europa dank der Niedrigzinsen nichts verdienen ließ. Warum haben wir trotzdem
in den spanischen Versicherer Grupo Catalana Occidente investiert?
Neben traditionellen Versicherungen besteht knapp die Hälfte des Geschäftes
(43 %) aus dem Kreditversicherer Atradius, der Nummer 2 im Oligopol der
Kreditversicherer (zusammen mit Euler Hermes und Coface). Entsprechend hoch ist
die Marge im Versicherungsgeschäft. Das Combined Ratio (Summe aus Schadensquote
und Vertriebskosten) beträgt 90 % bei Catalana, weltweit unter den Versicherern
ein führender Platz. Ohne Kreditversicherung würden viele Firmen nur mit
Vorkasse liefern, da sich der Lieferant in der Regel den Zahlungsausfall nicht
leisten kann. Der Stellenwert für die Sicherung des Handels ist auch den
Regierungen in Europa klar, die gleich zu Beginn der Corona-Krise für
Zahlungsausfälle der Lieferanten bürgten. Während der großen Finanzkrise taten
die Regierungen zunächst nichts. Der Handel kam damals fast zum Erliegen; die
LKWs fuhren nicht los, ohne die Sicherheit zu haben, dass die Lieferung auch
bezahlt wird. Auch das übrige Versicherungsportfolio (z.B. Motor) ist gut
geführt, schließlich gehören zwei Drittel der Gesellschaft dem Management bzw.
der Gründerfamilie.
Das KGV bei Catalana beträgt unter 8, die Kapitalrendite (ohne
Gewinnwachstum gerechnet) liegt bei 13 %. Nur ein Viertel wird ausgezahlt,
sodass die Dividendenrendite 3 % ist, der Rest wird in das Wachstum von 5 %
p.a. investiert. Der Buchwert stieg in den letzten 5 Jahren nur um 7,5 %,
sodass die Gesamtrendite für den Aktionär - entsprechend der
Eigenkapitalrendite - bei knapp über 10 % lag. Zu berücksichtigen ist
allerdings, dass das Portfolio an festverzinslichen Wertpapieren mit jeder
Zinserhöhung dieses Jahr abgewertet wurde. Bis zum 30.6. reduzierte sich der
Buchwert um 7 %, ohne den Nettogewinn in der ersten Jahreshälfte wären es 12 %
gewesen. Der Buchwert schmälerte sich, ohne den Gewinn zu senken: Die Korrektur
wurde nur in der Bilanz vorgenommen. Werden die Papiere bis zum Ende der
Laufzeit gehalten, findet aber eine Wertaufholung statt, da die Papiere zum
Nennwert abgelöst werden. Der Preis der Aktie liegt derzeit knapp unter Buchwert, sodass man die Anteile am Versicherer ohne Prämie erwerben kann.
Der Float beträgt mehr als das Vierfache der Marktkapitalisierung und
brachte in den letzten fünf Jahren dank der niedrigen Zinsen fast keinen
Ertrag. Mit dem Float von EUR 15 Mrd. wurde im letzten Jahr nur 0,5 % verdient.
Durch den Multiplikator von 4 erhöhte sich der Nettogewinn dadurch um nur 2
%. Steigt der Gewinn aus dem Float dank der höheren Zinsen auf 3 %, dann
erhöht sich der Nettoertrag um 10 % - der Nettogewinn betrüge über 20 % vom
Umsatz. Die Ertragskraft des Unternehmens zeigt sich in der Zeit vor 2017 -
damals betrug die Eigenkapitalrendite dank höherer Zinsen über 16 %. Als
Aktionär profitiert man in mehrfacher Hinsicht. Neben der bereits hohen Rendite
von 12 %, wächst das operative Geschäft um 5 %. Hinzu kommt der Gewinn aus der
Steigerung der Zinsen. Auch gehört das Unternehmen langfristig zu den
Inflationsgewinnern, das Prämienvolumen bei der Kreditversicherung steigt
automatisch mit der Erhöhung des Nominalumsatzes, da die Prämie in der Regel
0,5 % vom versicherten Volumen ausmacht.
Was kann schiefgehen?
Die zu erwartende Rezession in Europa wird die Ausfallraten nach oben
treiben. Das Combined Ratio betrug in Jahren 2008 und 2009 106 % bzw. 100 % und
danach nie mehr als 90 %. Atradius kann einfach die Kreditlinien runterfahren,
wenn die Kunden anfangen, mit Verzögerung zu bezahlen, bevor es zum endgültigen
Ausfall kommt. Sollte die Krise stärker als gedacht sein, gibt es
möglicherweise wieder staatliche Ausfallbürgschaften, sodass das Combined Ratio
vermutlich - wie zu Corona Hochzeiten - nicht über 90 % liegen wird. Auch könnten die Zinsen wieder fallen, sodass die Kapitalrendite bei 13 % bliebe. Aus unserer
Sicht trotzdem eine attraktive Wertanlage mit Inflationsschutz.
Donnerstag, 8. September 2022
Die drohende Energiekatastrophe in Europa und die Auswirkungen auf unsere Beteiligungen...
Freitag, 29. Juli 2022
Wie investiere ich am besten in Rohstoffe - Rohstoffproduzent, ETF oder Royalty Firma?
Porsche - ein "Steal"?
Mittwoch, 29. Juni 2022
Inflation und Schulden - droht Stagflation?
Zu viel Schulden
Weltweit betragen die Schulden heute 370 % der wirtschaftlichen Gesamtleistung ("BSP"). Staatsschulden machen rund ein Drittel des Betrages aus, während der Rest private Schulden ist. Im Euroraum beträgt die Verschuldung das Dreifache der Gesamtleistung, während die staatliche Verschuldung dem BSP entspricht. Das Beispiel Italien zeigt, warum drastische Zinserhöhungen (derzeit 0-2 % je nach Industriestaat) auf mehr als 8 % (die Höhe der Inflationsrate in den Industrienationen) zur wirksamen Bekämpfung der Inflation ausgeschlossen sind. In Italien betragen die Staatsschulden 150 % der Gesamtleistung und der italienische Staat zahlt EUR 84 Mrd. Zinsen. Obwohl die Zinsrate nur durchschnittlich bei 2 % liegt, werden 10 % der Staatseinnahmen (mehr als das Dreifache der Militärausgaben) und 3,5 % der italienischen Gesamtleistung für Zinsen ausgegeben. Auch wenn die meisten Industriestaaten weniger für Zinsen zahlen, würde die notwendige Vervierfachung des Zinses viele Schuldner in die Pleite treiben und die Weltwirtschaft fast zum Stillstand bringen.
Rohstoffe sind knapp und es wurde zu wenig investiert
Das Angebot an Öl und Rohstoffen ist beschränkt und kurzfristig lassen sich Fördervolumen nicht steigern, um auf die gestiegene Nachfrage nach dem Wegfall der Covidbeschränkungen zu reagieren. Also steigen die Preise. Der Krieg in der Ukraine und der teilweise Boykott der russischen Lieferungen erschweren die Lage. Die Erschließung neuer Vorkommen dauert lange (Kupfer zum Beispiel 10 Jahre und mehr) und jahrelang ist zu wenig investiert worden; neu erschlossene Vorkommen gleichen nur den Wegfall alter aus. Die Investitionen der letzten 5 Jahre betrugen nur halb so viel wie davor. Da Wirtschaftswachstum trotz aller Effizienzsteigerungen immer zu einem Mehrverbrauch an Energie und Rohstoffen führt, lassen sich weitere Preissteigerungen durch Zinserhöhungen allein nicht abwenden. Erst recht nicht, da die geplante Energiewende den Bedarf an Rohstoffen aller Art drastisch steigen lässt.
Rezession unvermeidlich
So bleibt zur Dämpfung der Preissteigerung nur die Reduzierung der Nachfrage. Was nichts anderes als eine Rezession ist. Hinter einem "Softlanding" steckt die Erwartung, dass es reicht, einmal "Buh" zu sagen (durch Drohung weiterer Zinssteigerungen), um ein Aufdrehen der Preisspirale noch abzuwenden. Wie wahrscheinlich ist es, dass das funktioniert, ohne durch weitere Zinssteigerungen die Nachfrage nachhaltig zu reduzieren?
Zu viel Schulden: ein Problem?
Die Summe aller Schulden einer Volkswirtschaft ist, mit Ausnahme (meistens) geringfügiger Auslandsschulden, immer Null, da Schulden immer jemanden gehören. Warum ist die Höhe der Verschuldung trotzdem ein Problem?
1. Eingeschränkte Handlungsfähigkeit der Zentralbanken
Immer wenn in der Vergangenheit Inflation drohte, reagierten die Notenbanken mit (teilweise drastischen) Zinserhöhungen, um die Nachfrage zu reduzieren und die Erwartung weiterer steigender Preise zu dämpfen. Die dann eintretende Rezession wurde mit sinkenden Zinsen und steigenden Staatsausgaben bekämpft. Das Zinsniveau fiel im Laufe der Jahre mehr und mehr; zum Beispiel, um den Rückgang der Nachfrage während der großen Finanzkrise 2008 auszugleichen. Gleichzeitig stieg die Verschuldung, da die Wirtschaft langsamer wuchs als die Neuverschuldung. Seit 2000 hat sich das Gesamtniveau aller Schulden verdoppelt - es lag davor bei unter 200 % der wirtschaftlichen Gesamtleistung. Der Wirtschaftsboom nach dem Zweiten Weltkrieg erlaubten ein Herauswachsen aus den Kriegsschulden (Schulden werden fast nie zurückgezahlt). Seit den 70'er Jahren sind die Wachstumsraten stark gefallen, sodass sich die Schulden seitdem vermehrten.
2. Die Inhaber der Schuldentitel konsumieren zu wenig
Das Hauptproblem der vielen Schulden ist die Reduzierung der gesamtwirtschaftlichen Nachfrage. Das Wachstum einer Volkswirtschaft ist nur mit einer Steigerung der Nachfrage möglich. Die Inhaber der Schuldentitel konsumieren nicht, sondern verleihen lieber ihr Geld. So wie wir: trotz unseres Vermögens geben wir kein Geld aus (unsere Ausgabenquote liegt bei unter 1 %), sondern legen das Geld lieber an. Die Schuldner (Privathaushalte, Staaten) verlieren mit steigender Verschuldung die Bonität, statt den Konsum mit immer mehr Schulden zu finanzieren, müssen sie jetzt den Konsum einschränken. Ein Rückgang der Nachfrage und eine Rezession sind die Folge. Beispiele sind die große Finanzkrise, ausgelöst durch Rückforderungen von Immobilienkrediten oder die Griechenlandkrise. Ohne einen Garanten (wie FED oder EZB), der die Schulden verbürgt oder mehr Geld schafft (Geld ist nichts anderes als Kredit), verlieren immer mehr Gläubiger die Bonität und es kommt es zu einem schweren Nachfrageeinbruch (Depression).
Wege aus der Schuldenkrise
Schuldenerlass wie im alten Rom?
Im alten Rom soll es alle sieben Jahre einen Erlass aller Schulden gegeben haben. Da jeder Erlass immer ein Verteilungskampf bedeutet, ist er de facto politisch nicht durchsetzbar. Dies zeigt das Beispiel Griechenlands, wo die Schulden nach langem Streit nur gestundet wurden. Neue Schulden zur Bezahlung der Zinsen haben die Staatsverschuldung der Griechen in der Zwischenzeit weiterwachsen lassen. Der einzige, politisch durchsetzbare Weg aus der Schuldenkrise ist die Inflation. Bei starkem Nominalwachstum der Wirtschaft sinkt - im Verhältnis - die Schuldenlast. Die augenblickliche Inflation ist also gewollt von den Notenbanken.
Inflation außer Kontrolle?
Die Inflation darf nur nicht außer Kontrolle geraten. Zuerst leidet der Wechselkurs: Anleger gehen ins Ausland, um dem Wertverfall zu begegnen, wenn die Zinsen niedriger sind als die Inflationsrate. Ein Beispiel ist Japan: Die japanische Zentralbank hat die Zinsen nicht erhöht, da der Schuldenstand noch höher ist als bei uns. Die Staatsschulden betragen 260 % der Wirtschaftsleistung und mit den privaten Schulden von 240 % beträgt die gesamte Schuldenlast 500 % der Wirtschaftsleistung! So ist der Yen seit Jahresbeginn um mehr als 15 % gefallen. Letztendlich müssen Kapitalkontrollen eingeführt werden, wie nach dem Krieg, wenn die Flucht der Gelder ins Ausland zu groß wird. Den Zentralbanken hilft im Augenblick, dass mit Ausnahme von Indien und Russland nur wenige Länder nicht stark verschuldet sind.
Da die Zinsen nicht ausreichend steigen können und die hohen Schulden bleiben, werden uns Inflation und geringes Wirtschaftswachstum wohl die nächsten Jahre begleiten. Die Runde der Zinserhöhungen wird jedenfalls bei den ersten Anzeichen einer Rezession stoppen.
Die Gefahr ist groß, dass die Zentralbanken Fehler machen und die Zinsen zu stark erhöhen oder zu schnell die Zinsbremse wieder loslassen. Als Folge wird die Glaubwürdigkeit weiter fallen und die Anleihen- und Aktienmärkte werden stärker schwanken, mit negativen Wirkungen für die reale Wirtschaft. Eine Gefahr ist auch der zunehmende Protektionismus. So wie einige Länder jetzt versuchen durch Exportverbote für bestimmte Nahrungsmittel die Preise niedrig zu halten. Mit dem Ergebnis, dass die Preise am Weltmarkt weiter steigen.
Seit der Einführung des Euros sind alle Schulden der Euroländer Auslandsschulden und können nicht mehr durch ein Aufdrehen der nationalen Notenpresse bedient werden. Das Beispiel Italien zeigt, wie fragil die Lage ist: Die Zinsen dort sind bereits von 2 % auf 4 % gestiegen. Ein weiteres Auseinanderlaufen der Schere mit Ländern wie Deutschland droht. Die EZB kauft bereits 25 % aller italienischen Anleihen und schrittweise werden die Schulden in Europa sozialisiert werden (wie mit dem EUR 750 Mio. Eurobond), um ein Auseinanderbrechen des Euros zu verhindern.
Was tun als Anleger?
Rohstoffe und Gold sind mögliche Anlagealternativen und bieten bei Inflation den besten Werterhalt. So einfach ist allerdings nicht. Solange die Zinserhöhungen noch stattfinden, sind die Goldpreise unter Druck. Rohstoffwerte leiden im Augenblick unter der drohenden Rezession.
Freitag, 3. Juni 2022
18 Jahre BAVARIA Industries, eine halbe Milliarde mehr und was gelernt?
Fehlstart
Bevor ich BAVARIA gründete, versuchte ich lange erfolglos von zu Hause eine eigene Firma zu kaufen. Was war schiefgelaufen und hat später funktioniert? Ich wollte mit dem Geld anderer eine profitable Firma kaufen. Jedes Mal sah ich nur Risiken. Gespräche führte ich viele. Wenn man sich als Investor und nicht als Berater vorstellt, war die Kontaktanbahnung nicht schwierig. Unternehmer müssen jeden Tag das gleiche Produkt verkaufen und sehnen sich nach Abwechselung. Sich wirklich zum Verkauf durchzuringen, kann Jahre dauern... Die Zeit verstrich, während ich eine Firma nach der anderen besuchte. Und schließlich zwei Jahre damit zubrachte, keine Firma zu kaufen.
Anfangen
Ob Zentralbankchefin oder Kanzler, niemand weiß, wie es wirklich geht. Wir alle sind nur Anfänger. Also einfach probieren... Zum Beispiel der Kauf von Firmen, am besten für einen Euro. Es hilft, wenn man keine Alternative hat. Wie in meinem Fall: nach acht Jobwechseln, meistens nicht ganz freiwillig, gab es zum Schluss nur noch das Angebot als Head Hunter zu arbeiten. Wenn Du nicht weißt, wie es geht, dann tue so, als ob Du es wüsstest... Regelmäßig über Fehler nachzudenken, hilft besser zu werden. Wissenslücken kann man durch Lesen, YouTube oder Nachfragen schließen.
Abkupfern
Nachdem ich vier Monate bei einem Serieneinkäufer in die Lehre gegangen war (Bewerbungen bei uns willkommen!), formulierte ich ein neues Ziel. Statt eine Firma zu kaufen, möglichst viele im Jahr! Es wurden 10 in den ersten drei Jahren. Statt Geld zu zahlen, versuchen eine Mitgift zu verhandeln! Kaufverträge und Due Diligence ("DD") selber machten, um Fixkosten gering zu halten. Diese diente dazu, die Glaubwürdigkeit zu unterstreichen, statt wirkliche Mängel aufzudecken. Was keine Rolle spielte, da die Unternehmen meistens im freien Fall waren. Ohne eigene Mittel nahmen wir einfach das Wort Industriekapital in den Namen auf.
Warum Konzernabspaltungen?
Konzernabspaltungen lassen sich über eine Googlesuche einfach finden und der Verkaufsdruck ist nach der Pressemitteilung besonders hoch. Die Schließung des Werkes ist teuer und sorgt für schlechte Presse. Aus der Verlustfinanzierung kommen die Konzerne nur durch einen Verkauf heraus. Die Holding schließt zur Optimierung der Steuer und Finanzierung mit den Töchtern Gewinnabführungsverträge ab, die nach einer Kündigung lange Nachwirkungsfristen haben. Eigentümer von Firmen neigen dagegen eher zu Mauscheleien und Betrug, um die drohende Insolvenz abzuwehren. Und Insolvenzverwalter behalten im Rahmen des Assetverkaufes die Kasse und alle Forderungen und Verbindlichkeiten. Nach der Übernahme müssen der Aufbau und unterjährige Schwankungen durch Eigenkapital finanziert werden (also kein 1 Eurodeal).
Was lief schief beim ersten Unternehmenskauf?
Wir hatten einen Zuschuss von EUR 1,6 Mio. verhandelt. Erst nach dem Kauf realisierten wir, dass Eigenkapital zum Ausgleich monatlicher Verluste nötig war. Um der Anmeldepflicht zu entgehen, blieb nur das Nachverhandeln mit der Verkäuferin. Es gibt Käufer, die das nach jedem Deal machen... Der erforderliche Belegschaftsabbau um 2/3 wurden dann von der Verkäuferin bezahlt. Leider führte das Abfindungsangebot an die Belegschaft dazu, dass das ganze Vertriebsteam und der technische Leiter kündigten. Die Firma überlebte trotzdem noch fünf Jahre, allerdings nicht mit mir als Geschäftsführer...
Management ist nicht meine Stärke
Eine gute Geschäftsführerin erwartet nicht, dass das Beschlossene sofort umgesetzt wird. Sie wiederholt immer wieder das Gesagte. Lässt jeden Mitarbeiter eigene Ziele formulieren. Und fragt geduldig wieder und wieder nach, welche Hindernisse es noch bei der Umsetzung gibt. Mein Motto: "Hinschieten und weglopen" funktionierten hier nicht.
Die ersten Einstellungen waren ein Desaster
Ein Unternehmensberater kann gut präsentieren und auf den Interviewer eingehen, ist aber meistens kein guter Manager. Ihm fehlt die Geduld und das Verständnis für Mitarbeiter. Mein Prozess war falsch: statt die Stationen des Lebenslaufes abzufragen, lernte ich die gleichen fünf Fragen zu stellen (um einen Benchmark zu haben): Wie haben sich die Ergebnisse entwickelt und warum? Was sagen mir die ehemaligen Kollegen und Chefs, wenn ich sie anrufe? Welche Fehler haben Sie gemacht? Ziel ist es, wirkliche Leistungen zu erkennen, wie gut die Kandidatin das eigene Tun reflektiert und dazulernt. Bei Referenzanrufen das Wichtigste zum Schluss: Benotung der Tätigkeit (mit Begründung) und die Frage, ob der Kandidat noch einmal eingestellt würde.
Wie verbessert man die Unternehmen?
Es gibt immer etwas zu verbessern…Nachhaltig in die Gewinnzone kamen wir nur bei einem Drittel der Übernahmen. Mit Branchen wie Dienstleistungen (die besten Mitarbeiter gehen zuerst), Handel (keine Ahnung wie man Skalenvorteile von Ikea, Zalando oder Amazon ausgleicht), Maschinenbau (muss von einem richtigen Unternehmer geführt werden) oder Prozesstechnik (unsere Firmen waren zu klein, unter investiert und deckten nicht die Fixkosten) hatten wir wenig Erfolg. Mit Glück investiert man schließlich in einer Branche, die sich im Aufwind befindet. Der Verkäufer trennt sich dabei ungern für einen Euro von Unternehmen mit gutem Geschäftsausblick.
Lean Management hilft
Bei Serienfertigern lässt sich Lean Management am besten umsetzen. Der Fokus der Verkäufers auf eine hohe Auslastung der Maschinen führten zu großen Lagerbeständen und entsprechenden Abschreibungen. Die Lösung ist hier, nur zu produzieren, wenn ein Auftrag vorhanden ist. One Piece Flow (und nicht Fertigung in Batches) helfen beim Abbau der Lager und setzen Mittel frei, um Belegschaftsabbau und Investitionen zu finanzieren. Ein Eintreiben überfälliger Forderungen, die spätere Begleichung der Rechnungen (ohne Kreditversicherer zu verärgern) und ein Verkauf der Forderungen finanzierten die anfänglichen Verluste und Restrukturierungsmaßnahmen. Der Besuch von Unternehmen mit vorbildlichen Prozessen (organisiert vom Kaizen-Institut) halfen mir, ein Gefühl zu entwickeln, was geht und von einem guten Geschäftsführer zu erwarten ist.
Keine Garantien geben!
Im ersten Kaufvertragsentwurf des Konzerns haftet die BAVARIA als Konzernholding immer mit bei den Verpflichtungen, die die NewCo als Käuferin eingeht. Zur Beschränkung der Haftung hatten wir das Eigenkapital der NewCo so niedrig wie möglich gewählt. Die Reaktion der Verkäuferin war also verständlich. Besonders beim Kauf von Anlagenbauern mit Bürgschaften für die Erfüllung der Aufträge war das Wegverhandeln der Garantien nicht einfach. Das Argument war dann immer: Wir verantworten das Neugeschäft, beim Altgeschäft weiß die Verkäuferin am besten, welche Verpflichtungen eingegangen wurden. Zweimal akzeptierten wir in unserem Drang noch schneller zu wachsen, Garantien der BAVARIA und beide Male ging es schief. Im Saldo kosteten uns die Insolvenzen eines Anlagenbauers und eines Automobilzulieferers rund EUR 14 Mio. Das Wissen um eine Garantie ändert das Verhalten der Beteiligten. So kann ein Geschäftsführer bei schlechtem Ausblick trotz voller Kassen Insolvenz anmelden, um beispielsweise Zugeständnisse vom Gesellschafter zu erzwingen.
Wohin mit dem Geld?
Kauft man genügend Firmen, zieht man irgendwann das große Los. Dann stellt sich die Frage, wohin mit dem Geld. Ein Erwerb in der Krise mit Geld funktioniert in der Regel nicht. Verzichte lassen sich schwer verhandeln und die Neigung wächst, gutes Geld schlechtem hinterherzuwerfen. Externe Berater, die das Kleingedruckte in den Verträgen prüfen, kosten viel Geld. Uns fehlte das Know-how und der Wille dazu. Mehr Personal in der Holding hätten wir vorfinanziert müssen. Der Druck wäre gestiegen, trotz der Risiken, das Unternehmen doch zu kaufen. Ohne Ahnung zu haben von Immobilien oder Start-ups, blieb uns nur der Kauf von Aktien.
Mit Aktien Geld verdienen
Der Kauf von Aktien ist nichts anderes als der Erwerb eines Unternehmens. Mit dem Unterschied, dass jeder Augenblick einen anderen Wert genannt wird. Das Lesen von Aktionärsbriefen und Bücher von Value Investoren zeigten mir, dass die richtige Unternehmensbewertung eine Fiktion ist. Jeder Aktienkauf bleibt eine Wette. Also ausprobieren! Mit kleineren Wetten auf Makrothemen oder mit dem Shorten von Aktien (Tesla!) verloren wir Geld. Blieben also die "Compounder" - Wachstumswerte mit hoher Kaptalrendite. Microsoft mit einem KGV von 28 ist eine Wette wert. Ohne Wachstum beträgt die Rendite fast vier Prozent (mehr als die meisten Immobilien). Wächst das Unternehmen wie prognostiziert 8 %, verdoppelt sich die Rendite in 9 Jahren (72/8 = 9 gemäß der "Rule of 72"). Solche Unternehmen gibt es nur selten bei privaten Auktionen und wenn, dann sind sie aufgrund des Wettbewerbes in der Regel teurer!
Erfolg macht nicht glücklich
Verdient man mehr Geld als Andere, fühlt man sich überlegen. Das schafft Distanz zu den Mitmenschen. Glücklich ist nur, wer daran denkt, wie er anderen helfen kann. Für mich heißt das, mein Wissen weiterzugeben. Auch haben wir angefangen, das Geld zu spenden. Und unterstützen Stiftungen zur Förderung der Aus- und Weiterbildung in Afrika.
Gerne helfe ich Euch beim Kauf einer Firma oder beantworte Fragen: reimar.scholz@baikap.de.
Der Blog Besser Investieren zieht um:
https://reimarscholz.substack.com/
-
Nach gut 18 Jahren an der Börse haben wir gestern die Kündigung verschickt. Ich bin erleichtert. Mit einem Streubesitz von 4 % macht die Bör...
-
https://reimarscholz.substack.com/